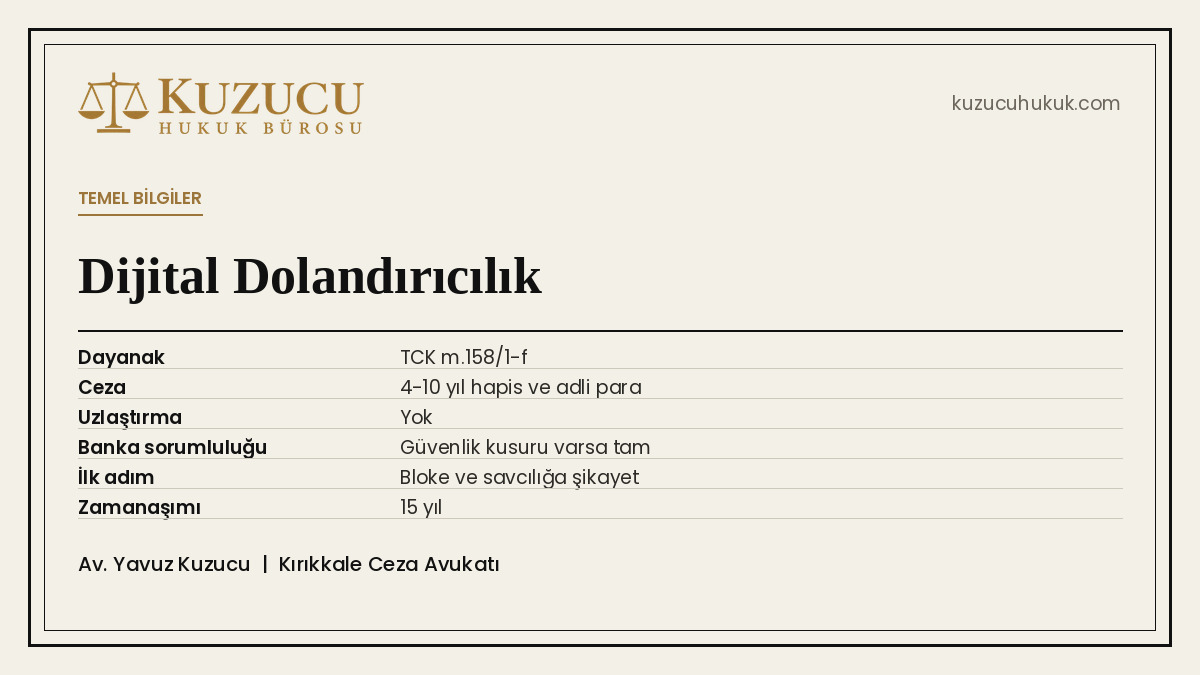
Dijital banka dolandırıcılığı, internet bankacılığı, mobil uygulama, telefon ya da mesaj yoluyla kişinin banka bilgilerinin ele geçirilerek hesabından para aktarılmasıdır. Türk Ceza Kanunu’nun 158. maddesinin birinci fıkrasının f bendinde düzenlenen bilişim sistemlerinin ve banka kurumlarının araç olarak kullanılması suretiyle nitelikli dolandırıcılık suçunu oluşturur. Cezası dört yıldan on yıla kadar hapis ve suçtan elde edilen menfaatin iki katından az olmamak üzere adli para cezasıdır. Şifre ele geçirme, kendini banka ya da savcı olarak tanıtma, sahte yatırım siteleri ve SIM kart kopyalama en sık yöntemlerdir. Mağdur derhal bankayı arayıp hesabı bloke ettirmeli, savcılığa şikayet etmeli ve paranın gittiği hesaba bloke konulmasını istemelidir. Bankanın güvenlik açığı varsa banka zararı tazmin etmekle yükümlüdür. Müşterinin şifresini kendisinin vermesi halinde bankanın sorumluluğu azalır ya da ortadan kalkar.
Yayın tarihi: 29 Ekim 2026 · Son güncelleme: 29 Ekim 2026 · Yazan: Av. Yavuz Kuzucu, Kırıkkale Barosu Sicil No: 230
Bir Telefon, Bir Şifre, Boşalan Hesap
Telefon çalar. Arayan kişi kendisini bankanın güvenlik birimi olarak tanıtır. Hesabınızda şüpheli işlem olduğunu söyler ve doğrulama için gelen kodu ister.
Kod paylaşıldığı anda hesap boşalır. Para birkaç dakika içinde başka hesaplara, oradan kripto varlıklara aktarılır.
Bu yazıda dijital banka dolandırıcılığı yöntemlerini, oluşan suçları, cezayı, bankanın sorumluluğunu ve mağdurun ilk saatlerde yapması gerekenleri açıklıyoruz.
Dijital Banka Dolandırıcılığı Nedir?
Dijital banka dolandırıcılığı, bankacılık hizmetlerinin elektronik kanalları kullanılarak kişinin aldatılması ve hesabındaki paranın haksız şekilde aktarılmasıdır. Kanunda bu adla ayrı bir suç yoktur. Olay, birden fazla suç tipini bir arada oluşturur.
Olayın ortak özellikleri
- Aldatma uzaktan gerçekleşir. Fail ile mağdur yüz yüze gelmez.
- Banka ya da bilişim sistemi araçtır. Para transferi bankacılık altyapısı üzerinden yapılır.
- Para hızla el değiştirir. Aktarılan tutar aracı hesaplara dağıtılır.
- Birden fazla fail vardır. Arayan kişi, hesabını kullandıran kişi ve parayı çeken kişi farklı olabilir.
- Mağdur çoğu zaman kendi eliyle işlem yapar. Bu durum bankanın sorumluluğunu tartışmalı hale getirir.
| Başlık | Durum |
|---|---|
| Temel suç | TCK m.158/1-f nitelikli dolandırıcılık |
| Ceza | 4 yıldan 10 yıla kadar hapis ve menfaatin 2 katından az olmayan adli para |
| Eşlik eden suçlar | TCK m.243, 244 bilişim suçları, m.245 banka kartı suçları |
| Şikayet | Aranmaz, resen soruşturulur |
| Uzlaştırma | Uygulanmaz |
| Görevli mahkeme | Asliye ceza mahkemesi |
| Dava zamanaşımı | 15 yıl |
| Bankanın sorumluluğu | Güvenlik açığı varsa tam, müşteri ağır kusurluysa sınırlı |
| Hesabını kullandıran kişi | İştirak, 7589 ile TCK m.158/4 yarı indirim |
| Mağdurun ilk adımı | Bankaya bildirim, hesap blokesi, savcılığa şikayet |
En Sık Görülen Yöntemler
Yaygın dolandırıcılık yöntemleri
- Oltalama. Bankadan geliyormuş gibi görünen mesaj ya da e-posta ile sahte siteye yönlendirme. Girilen şifre ve kart bilgileri faile ulaşır.
- Telefonla kendini kamu görevlisi tanıtma. Fail kendisini polis, savcı ya da banka görevlisi olarak tanıtır. Hesabın terör ya da kara para soruşturmasına karıştığını söyleyerek paranın güvenli hesaba aktarılmasını ister.
- Tek kullanımlık şifre istenmesi. Telefona gelen doğrulama kodu bir bahaneyle istenir. Kod paylaşılınca işlem onaylanır.
- SIM kart kopyalama. Failler operatörü aldatarak mağdurun hattını kendi cihazlarına taşır ve doğrulama kodlarını alır.
- Sahte yatırım siteleri. Yüksek getiri vaadiyle sahte kripto ya da borsa platformlarına para yatırtılır.
- Uzaktan erişim uygulamaları. Teknik destek bahanesiyle telefona uygulama yüklettirilerek cihaz ele geçirilir.
- Sosyal medya hesabı ele geçirme. Ele geçirilen hesaptan tanıdıklara para istenir.
- Sahte kredi ve ödeme bağlantıları. Düşük faizli kredi ya da iade bahanesiyle ödeme sayfasına yönlendirme.
Ortak ipucu
Banka ve savcılık hiçbir zaman şifre istemez
Hangi Suçlar Oluşur? TCK 158/1-f ve İlgili Maddeler
Dijital banka dolandırıcılığı, olayın gelişimine göre birden fazla suçu oluşturur. Savcılık her fiili ayrı değerlendirir.
Oluşabilecek suçlar
- Nitelikli dolandırıcılık, TCK m.158/1-f. Bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması. Temel suç tipidir.
- Nitelikli dolandırıcılık, TCK m.158/1-l. Kendisini kamu görevlisi, banka ya da sigorta görevlisi olarak tanıtarak işlenmesi. Polis ya da savcı taklidi bu bende girer.
- Bilişim sistemine girme, TCK m.243. Mağdurun internet bankacılığı hesabına izinsiz erişim.
- Bilişim sistemini engelleme ve bozma, TCK m.244. Veri yerleştirme ya da değiştirme yoluyla haksız çıkar sağlama.
- Banka ve kredi kartlarının kötüye kullanılması, TCK m.245. Başkasına ait kart bilgileriyle alışveriş ya da para çekme. Cezası üç yıldan altı yıla kadar hapis ve adli para cezasıdır.
- Kişisel verilerin ele geçirilmesi, TCK m.136. Kimlik ve banka bilgilerinin hukuka aykırı olarak ele geçirilmesi.
- Suçtan kaynaklanan malvarlığı değerlerini aklama, TCK m.282. Paranın aracı hesaplar ve kripto varlıklar üzerinden gizlenmesi.
Suçların birden fazlası oluştuğunda içtima kuralları uygulanır. Yargıtay, bilişim sistemine girilerek yapılan transferlerde olayın niteliğine göre dolandırıcılık ya da bilişim suçunun uygulanacağını belirler. Basit dolandırıcılıkla farkı için dolandırıcılık suçu yazımıza bakabilirsiniz.
Dijital Banka Dolandırıcılığının Cezası
Türk Ceza Kanunu’nun 158. maddesi, bilişim sistemi ve banka araç kılınarak işlenen dolandırıcılıkta cezayı ağırlaştırır.
Ceza kuralları
- Hapis cezası. Üç yıldan on yıla kadar. Ancak f bendi için alt sınır dört yıldır. Yani ceza dört yıldan on yıla kadar hapistir.
- Adli para cezası. Beş bin güne kadar. Ancak f bendi için adli para cezası suçtan elde edilen menfaatin iki katından az olamaz.
- Örgüt faaliyeti. Suç, örgüt faaliyeti çerçevesinde işlenmişse ayrıca örgüt suçlarından ceza verilir.
- Zincirleme suç. Aynı mağdura karşı birden fazla transfer yapılmışsa ceza dörtte birinden dörtte üçüne kadar artırılır.
- Erteleme ve hükmün açıklanmasının geri bırakılması. Alt sınır dört yıl olduğundan kural olarak uygulanmaz.
Örnek
200.000 liralık transferde ceza
Nitelikli dolandırıcılığın tüm bentleri ve cezaları için nitelikli dolandırıcılık suçu yazımıza bakabilirsiniz.
Avukata Sor
Banka Parayı İade Eder mi? Bankanın Sorumluluğu
Mağdurların en çok sorduğu soru budur. Cevap, paranın nasıl aktarıldığına bağlıdır.
Bankanın sorumlu olduğu haller
- Güvenlik açığı. Bankanın sisteminden sızan verilerle yapılan işlemler.
- Şüpheli işlem denetiminin yapılmaması. Müşterinin alışkanlıklarıyla uyumsuz, olağan dışı tutarda ya da saatte yapılan transferlerin engellenmemesi.
- SIM kopyalama ile yapılan işlemler. Mağdurun hiçbir bilgi paylaşmadığı halde yapılan transferler.
- Kimlik doğrulamada eksiklik. Yeni cihazdan girişte yeterli doğrulama yapılmaması.
Bankanın sorumluluğunun azaldığı ya da kalktığı haller
- Şifrenin kendisi tarafından verilmesi. Müşteri doğrulama kodunu telefonda paylaşmışsa ağır kusurlu sayılabilir.
- İşlemin bizzat yapılması. Müşteri parayı kendi eliyle “güvenli hesaba” göndermişse bankanın sorumluluğu sınırlıdır.
- Uyarılara rağmen hareket. Banka uygulamasındaki uyarılar atlanmışsa kusur müşteriye yüklenir.
Yargıtay yaklaşımı
Banka bir güven kurumudur
Mağdur İlk 24 Saatte Ne Yapmalı?
Adım adım yapılacaklar
- Bankayı hemen arayın. Resmi çağrı merkezinden hesabı ve kartları bloke ettirin. Transferin iptali ya da durdurulması talep edilir.
- Bankaya yazılı itiraz edin. İşlemi yapmadığınızı ya da aldatıldığınızı yazılı olarak bildirin. Bu yazı sonraki dava için delildir.
- Savcılığa şikayet edin. Suç resen soruşturulsa da şikayet dilekçesi süreci başlatır. Dilekçeye dekontlar, mesajlar ve arama kayıtları eklenir.
- Karşı hesaba bloke isteyin. Savcılıktan, paranın gittiği hesaba el konulması ya da bloke konulması talep edilir. Para hesapta duruyorsa geri alınabilir.
- Siber suçlar birimine bildirin. Olay Emniyet Genel Müdürlüğü Siber Suçlarla Mücadele birimine de iletilir.
- Delilleri koruyun. Mesajları silmeyin, ekran görüntüsü alın, arayan numarayı ve web sitesi adresini kaydedin.
- Şifreleri değiştirin. Tüm bankacılık ve e-posta şifrelerini yeni cihazdan değiştirin.
- Operatörü arayın. SIM kopyalama şüphesi varsa hattı doğrulatın.
Siber suç ihbarı için Emniyet Genel Müdürlüğü sitesinden Siber Suçlarla Mücadele Daire Başkanlığı’na, bankaların yükümlülüklerine ilişkin düzenlemelere Bankacılık Düzenleme ve Denetleme Kurumu sitesinden ulaşabilirsiniz.
Hesabı Kullanılan Kişinin Durumu
Dolandırıcılar parayı çoğu zaman üçüncü kişilerin hesaplarına gönderir. Bu hesapların sahipleri de soruşturmaya dahil edilir.
Hesap sahibinin olası durumları
- Bilerek kullandırma. Hesabını komisyon karşılığında dolandırıcılara kullandıran kişi suça iştirak eder. 7589 sayılı Kanun ile eklenen TCK m.158/4 uyarınca katkısı yalnızca hesap ya da kart vermekle sınırlıysa cezası yarı oranında indirilir.
- Aldatılarak kullandırma. İş ilanı ya da yatırım bahanesiyle hesap bilgilerini veren kişi kast yokluğunu ispatlarsa ceza almaz, ancak hukuki sorumluluğu gündeme gelebilir.
- Hesabı ele geçirilen kişi. Bilgisi dışında kullanılan hesabın sahibi mağdur konumundadır.
Bu konunun ayrıntıları için üçüncü kişiye banka kartı kullandırmanın cezai sorumluluğu yazımıza bakabilirsiniz.
Etkin Pişmanlık, Görevli Mahkeme ve Zamanaşımı
Usul kuralları
- Etkin pişmanlık. Zarar soruşturma aşamasında giderilirse ceza üçte ikisine, kovuşturmada yarısına kadar indirilir.
- Uzlaştırma. Nitelikli dolandırıcılık uzlaştırma kapsamında değildir.
- Görevli mahkeme. 7571 sayılı Kanun ile nitelikli dolandırıcılık asliye ceza mahkemesinin görev alanına alınmıştır.
- Yetkili mahkeme. Suçun işlendiği yer. Dijital suçlarda mağdurun hesabının bulunduğu yer ya da paranın gönderildiği yer yetkili sayılabilir.
- Dava zamanaşımı. Üst sınır on yıl olduğundan on beş yıldır.
- Tutuklama. Alt sınır dört yıl olduğundan tutuklama tedbiri sıkça uygulanır.
Tazminat Davası ve Delil Toplama
Mağdurun hukuki yolları
- Faile karşı tazminat davası. Haksız fiil hükümlerine göre faillerden zarar müteselsil olarak istenir. Hesabını kullandıran kişi de sorumludur.
- Bankaya karşı tazminat davası. Bankanın güvenlik kusuru varsa tüketici mahkemesinde dava açılır. Dava öncesi arabuluculuk zorunludur.
- Ceza davasına katılma. Katılan sıfatıyla delil sunulur ve el konulan paranın iadesi istenir.
- Tüketici hakem heyeti. Tutar parasal sınır içindeyse bankaya karşı hakem heyetine başvurulabilir.
Görüşmeye gelirken yanınızda bulunsun
- Transfer dekontları ve hesap hareketleri.
- Dolandırıcılarla yapılan mesaj ve arama kayıtları.
- Bankaya yapılan bildirim ve alınan cevap.
- Savcılığa verilen şikayet dilekçesi ve soruşturma numarası.
- Sahte site ya da uygulama adresleri ve ekran görüntüleri.
Kırıkkale’de Dijital Dolandırıcılık Dosyanız İçin Hukuki Destek
Sık Sorulan Sorular
Dijital banka dolandırıcılığının cezası nedir?
Bilişim sistemlerinin ve banka kurumlarının araç olarak kullanılması suretiyle nitelikli dolandırıcılık suçu oluşur. Ceza dört yıldan on yıla kadar hapis ve suçtan elde edilen menfaatin iki katından az olmamak üzere adli para cezasıdır.
Banka dolandırıcılığında banka parayı iade eder mi?
Bankanın güvenlik açığı, şüpheli işlem denetimi eksikliği ya da SIM kopyalama gibi müşterinin bilgisi dışında gerçekleşen işlemlerde banka zararı tazmin eder. Müşteri şifreyi kendisi vermiş ya da transferi bizzat yapmışsa bankanın sorumluluğu azalır. Yargıtay bankayı güven kurumu sayar.
Dolandırıldım, ilk ne yapmalıyım?
Bankayı resmi numaradan arayıp hesabı bloke ettirin, transferin durdurulmasını isteyin ve yazılı itiraz edin. Ardından savcılığa şikayet dilekçesi verip paranın gittiği hesaba bloke konulmasını talep edin. Mesaj ve arama kayıtlarını silmeyin.
Doğrulama kodunu telefonda paylaştım, suçlu ben miyim?
Suçlu değilsiniz, mağdursunuz. Ancak kodu paylaşmış olmanız bankaya karşı açılacak tazminat davasında kusur olarak değerlendirilebilir. Bu halde zarar banka ile aranızda paylaştırılabilir. Faillere karşı ceza ve tazminat yolu her halde açıktır.
Kendini polis ya da savcı olarak tanıtan kişiye para gönderdim, ne olur?
Olay hem bilişim ve banka araç kılınarak hem de kamu görevlisi kimliği kullanılarak işlenen nitelikli dolandırıcılıktır. Ceza dört yıldan on yıla kadar hapistir. Hiçbir kamu görevlisi telefonla para transferi istemez.
Dijital dolandırıcılıkta uzlaştırma var mı?
Hayır. Nitelikli dolandırıcılık uzlaştırma kapsamında değildir. Ancak fail zararı giderirse etkin pişmanlık hükümleri uygulanır ve ceza soruşturmada üçte ikisine, kovuşturmada yarısına kadar indirilir.
Hesabına para gönderilen kişi de ceza alır mı?
Hesabını bilerek kullandıran kişi suça iştirak eder. 7589 sayılı Kanun ile eklenen TCK 158/4 uyarınca katkısı yalnızca hesap ya da kart vermekle sınırlıysa cezası yarı oranında indirilir. Aldatılarak hesap bilgisi veren ve kastı bulunmayan kişi ceza almaz.
Dijital dolandırıcılık davası hangi mahkemede görülür?
Nitelikli dolandırıcılık 7571 sayılı Kanun ile asliye ceza mahkemesinin görev alanına alınmıştır. Bankaya karşı açılacak tazminat davası ise tüketici mahkemesinde görülür ve dava öncesi arabuluculuk zorunludur.
Dolandırıcılık zamanaşımı ne kadar?
Nitelikli dolandırıcılıkta üst sınır on yıl olduğundan dava zamanaşımı on beş yıldır. Bankaya karşı tazminat talebinde ise sözleşmeden doğan on yıllık zamanaşımı uygulanır.
Gönderilen para geri alınabilir mi?
Para henüz karşı hesaptaysa savcılığın bloke kararıyla geri alınabilir. Para çekilmiş ya da başka hesaplara dağıtılmışsa faillere ve hesap sahiplerine karşı tazminat davası açılır. Bankanın kusuru varsa bankadan da tahsil edilebilir.